
Stigande räntor på franska statsobligationer har väckt liv i oron för en ny ”doom loop” mellan stater och banker. Europas bankaktier har rasat, men analytiker menar att sektorn står betydligt starkare än under eurokrisen.
Eurokrisens mardröm är tillbaka – men bankerna är rustade
De stigande räntorna på eurozonens statsobligationer väcker minnen av skuldkrisen som skakade valutaunionen för drygt 15 år sedan. Analytiker och investerare menar dock att bankerna i dag är betydligt bättre förberedda, rapporterar Reuters.
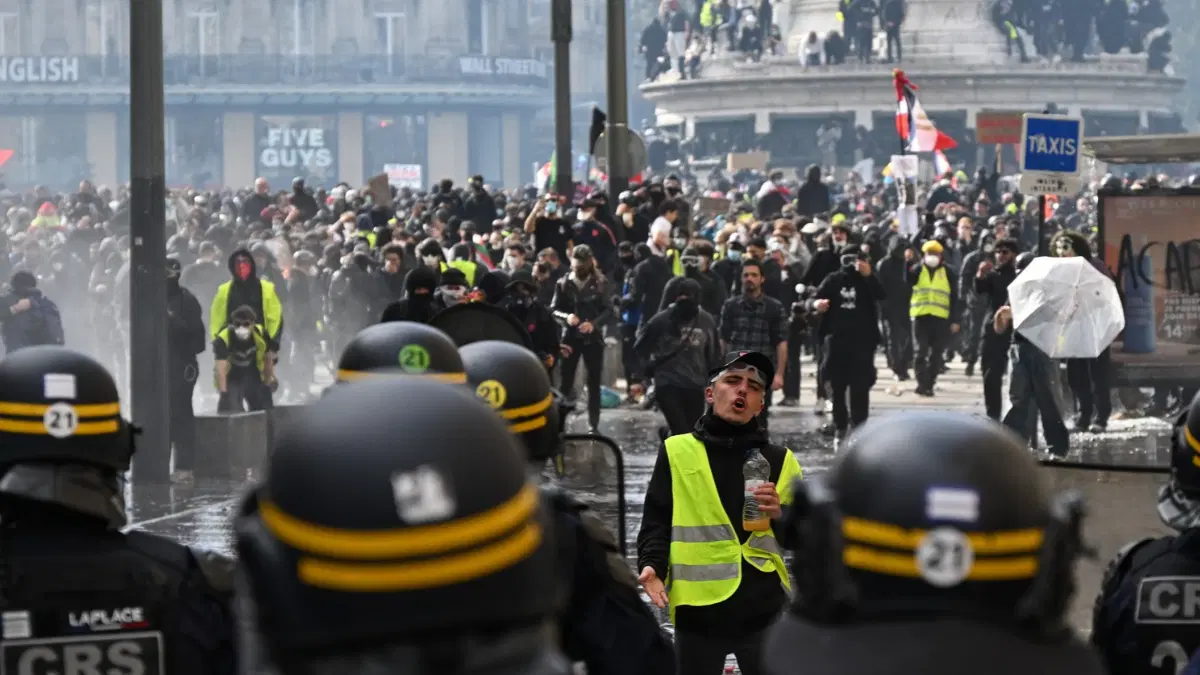
Missa inte: Paris efter kravallerna – flyg från Stockholm går att hitta under tusenlappen. Realtid
Under eurokrisen uppstod den så kallade ”doom loopen”, den onda cirkeln där svaga statsfinanser och sårbara banker drog ner varandra. Förluster på statsobligationer slog mot bankerna, som i flera fall räddades med statliga pengar. Det tärde i sin tur ytterligare på statsbudgetarna.
”Det finns en gräns för hur mycket man kan skydda sig mot den egna statens kreditrisk. Bankerna har ett bättre utgångsläge, men de är inte immuna”, säger Simon Ainsworth, senior bankanalytiker på kreditvärderingsinstitutet Moody’s, till Reuters.
Frankrike i stormens öga
Oron syns tydligt på börsen. Europeiska bankaktier har fallit med 10 procent de senaste sex veckorna, fem gånger mer än den breda marknaden. Nedgången kommer efter ett långt rally som tog sektorn till den högsta nivån på 16 år. För Frankrikes tre största banker är raset 17 procent.
Läs även: Euron faller till 17-månaderslägsta – Frankrikes skulder i centrum. Dagens PS
Frankrike, med ett stort budgetunderskott, sociala oroligheter och ett presidentval 2027 där kandidater från ytterhögern och ytterkanten till vänster leder opinionen, står i centrum. Den franska tioårsräntan steg på tisdagen till 4,96 procent, efter att i början av oktober ha nått sin högsta nivå sedan juli 2002. Räntegapet mot Tyskland ligger på drygt 150 punkter och var i början av månaden det största sedan november 2011, enligt Reuters.
Efter helgens oroligheter föll franska aktier, obligationer och euron samtidigt på måndagen, och de franska räntorna ligger nu över både Italiens och Greklands, rapporterar CNBC. Även euron har pressats till sin lägsta nivå på 17 månader, som Dagens PS rapporterat.
Dubbelt så stora innehav – men mer kapital
Eurozonens banker har i dag dubbelt så stora innehav av statsobligationer som under krisen, netto 4 300 miljarder euro i slutet av juni enligt Reuters genomgång av data från Europeiska bankmyndigheten EBA. Men kapitalbuffertarna har växt ännu snabbare. Innehavet motsvarar nu mindre än 2,5 gånger bankernas kapital, jämfört med 2,7 gånger 2013.
Missa inte: Tysklands helomvändning – kräver tuffare tag mot Kina. Realtid
David Benamou, investeringschef på Axiom Alternative Investments, och Aneeka Gupta, aktiestrateg på WisdomTree, beräknar att de stora franska bankernas exponering mot franska statspapper motsvarar 15–30 procent av deras kärnkapital. För italienska banker 2011–2012 var siffran över 100 procent.
Bankerna har också minskat andelen inhemsk statsskuld, från över hälften 2013 till 41 procent i dag. Samtidigt redovisar de 60 procent av innehaven till anskaffningsvärde, vilket gör att kursfall inte behöver bokas som förluster så länge papperen inte säljs.
”Om detta är tillfälligt bör det inte påverka investerarnas sentiment nämnvärt. Men om det håller i sig kan det tynga riskbedömningen”, säger Maria Rivas, analytiker på Morningstar DBRS, till Reuters.
De franska storbankerna är dessutom spridda geografiskt. Frankrike stod för 26 procent av BNP Paribas intäkter 2024, medan andelen var 41 procent för Société Générale och 47 procent för Crédit Agricole, enligt en analys från Morningstar.
Ändå har de franska bankerna länge släpat efter. BNP Paribas och Crédit Agricole var två av endast tre europeiska storbanker vars börsvärde backade mellan 2022 och 2024, och sektorns lönsamhet har varit svagare än konkurrenternas.
Dyrare finansiering det verkliga hotet
Christos Megalou, vd för grekiska Piraeus Bank, räknar med fortsatt turbulens men tror inte att den växer till en kris.
”Tillsynsmyndigheterna, beslutsfattarna och bankerna har mekanismer som prövats i strid för att se till att vi med största sannolikhet inte får ett liknande megaproblem igen”, säger han till Reuters.
Den mer direkta risken är dyrare finansiering, eftersom bankernas upplåningskostnader följer statens. Franska banker är EU:s största emittenter av obligationer, och enligt Gupta ökar en varaktigt högre ränta deras kostnader vid varje refinansiering. Konkurrensen om inlåning har redan hårdnat.
Högre räntor kan visserligen lyfta bankernas räntenetto, men den fördelen kan ätas upp av värdeförluster på obligationsinnehav, dyrare finansiering och försämrad kreditkvalitet, sa Lorenzo Solina på Eurizon Capital till CNBC tidigare i månaden.
EU-kommissionen väntas i början av 2027 lägga fram förslag om att bankerna ska sprida sina statsobligationsinnehav mer.